 来卡车之家App
及时获取
最新卡车资讯
来卡车之家App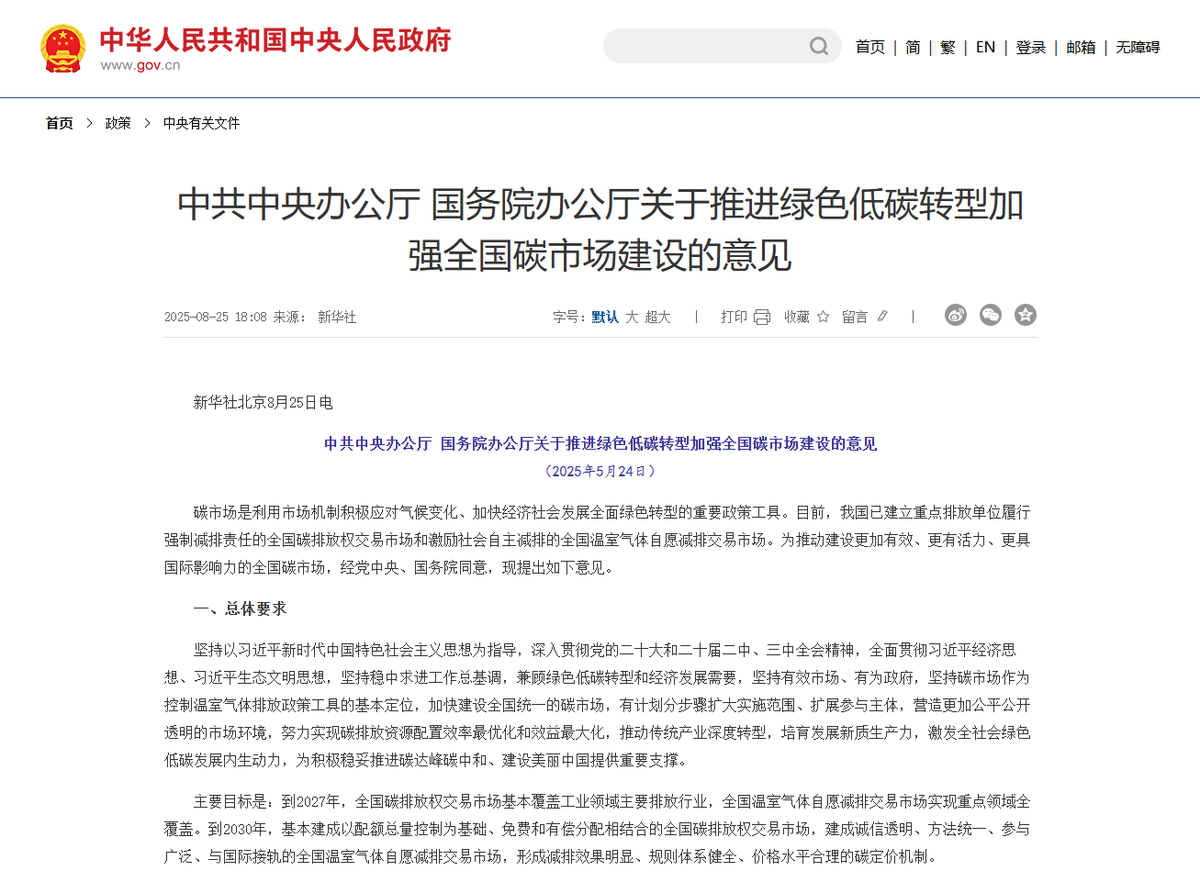
日前,中共中央办公厅 国务院办公厅发布关于推进绿色低碳转型加强全国碳市场建设的意见。要求加快建设全国统一的碳市场,努力实现碳排放资源配置效率最优化和效益最大化。
主要目标是:
到2027年,全国碳排放权交易市场基本覆盖工业领域主要排放行业,全国温室气体自愿减排交易市场实现重点领域全覆盖。
到2030年,基本建成以配额总量控制为基础、免费和有偿分配相结合的全国碳排放权交易市场,建成诚信透明、方法统一、参与广泛、与国际接轨的全国温室气体自愿减排交易市场,形成减排效果明显、规则体系健全、价格水平合理的碳定价机制。
这份《意见》对商用车行业有何影响呢?
文|高李敏
相关数据显示,2024年国内商用汽车保有量约3400万辆,占汽车总量11%,但年碳排放量约6.5亿吨CO?e,占道路交通部门排放55%以上;其中,重卡、中卡、轻卡、客车排放占比约为54:18:22:6;柴油车仍占87%,新能源(纯电、氢燃料、混合动力)渗透率不足9%。
目前,仅部分示范城市对新能源物流车、氢能重卡建立燃料/电耗在线监测,行业整体缺乏统一MRV(监测-报告-核证)体系。
另外,现有全国碳市场仅覆盖电力、钢铁、有色、建材、石化、化工、造纸、航空八大行业,道路运输仍处“试点+自愿”阶段。
本次《意见》的出台,标志着“道路运输”进入强制市场的窗口期被正式打开,2026-2027年极大概率启动“商用车碳配额管理”试点。
对于整车企业来说,未来要实现技术路线再平衡。在传统“发动机热效率+轻量化”基础上,必须叠加“碳成本”维度。
因此,这意味着整车企业需加速推进纯电重卡(含换电)在全场景渗透率的提高;氢燃料电池在长途干线场景的渗透率等等,减少商用车配额管理管理带来的影响。
另外,产品定价模式也需要从“一次性售价”转向“售价+碳服务”——整车厂提供“碳足迹托管”与“配额回购”打包方案。
《意见》的发布,标志着我国碳市场从“电力-材料”双轮驱动进入“电力-材料-交通”三足鼎立的新阶段。商用车行业作为移动源排放最大主体,将在未来五年迎来“排放有成本、减排有收益、数据即资产”的深刻变革。
对于整车企业而言,碳竞争力将成为继“产品竞争力、服务竞争力”之后的第三大战略支点;对于运营企业,碳资产运营能力将直接决定利润率与融资能力;对于能源与基础设施公司,碳价格信号将重塑“油-电-氢”版图。
能否在2025-2027年的政策窗口期完成技术储备、数据治理与金融创新,将决定企业在下一个十年商用车产业新格局中的位势。
2025新能源汽车零部件交易会即将举行!
8月29日,2025新能源汽车零部件交易会(简称交易会)新闻发布会在北京召开,中国汽车流通协会秘书长赵庚晟,中国汽车流通协会商用车专业委员会秘书长... 2025年08月29日关于我们 联系我们 工作机会 网站地图 企业账号申请 广告合作| iPhone客户端 / Android客户端| 手机版 | 意见反馈
营业执照增值电信业务经营许可证广播电视节目制作经营许可证经营许可证编号:京ICP证080575号 / 京ICP备09080840号 京公网安备11010502035781号
Copyright ©2009 www.360che.com All Rights Reserved. 卡车之家 版权所有