 来卡车之家App
及时获取
最新卡车资讯
来卡车之家App【2026 IAA】9月14日,德国汉诺威国际交通运输博览会将如约而至。中国卡车与欧洲百年巨头,又要被摆进同一座展馆、同一个镜头,甚至同一张客户意向单。
这一次,中国来的不只有几大主机厂。截至9月9日,IAA官方收录的1364家参展机构与合作伙伴中,中国大陆有277家,仅次于德国,占比达20.3%——每5家就有1家来自中国。从整车、发动机、变速箱到电池、电驱和制动系统等,一整条供应链正在集体亮牌。
那么有个问题也浮出水面:走到2026年的国产卡车,技术和供应链到底有没有资格与进口车硬碰硬?
只提潍柴,确实会低估中国动力链的厚度。
中国内燃机工业协会数据显示,2025年商用车用多缸柴油机销量达到204.06万台。按企业份额看,潍柴占23.02%,玉柴11.73%,江铃10.09%,云内9.42%;福田康明斯和东风康明斯分别占8.42%和4.82%。
两家康明斯合资体系合计约13.24%。在协会公布的前十名中,本土品牌及整车集团自有动力占据8席,份额合计约74.84%。
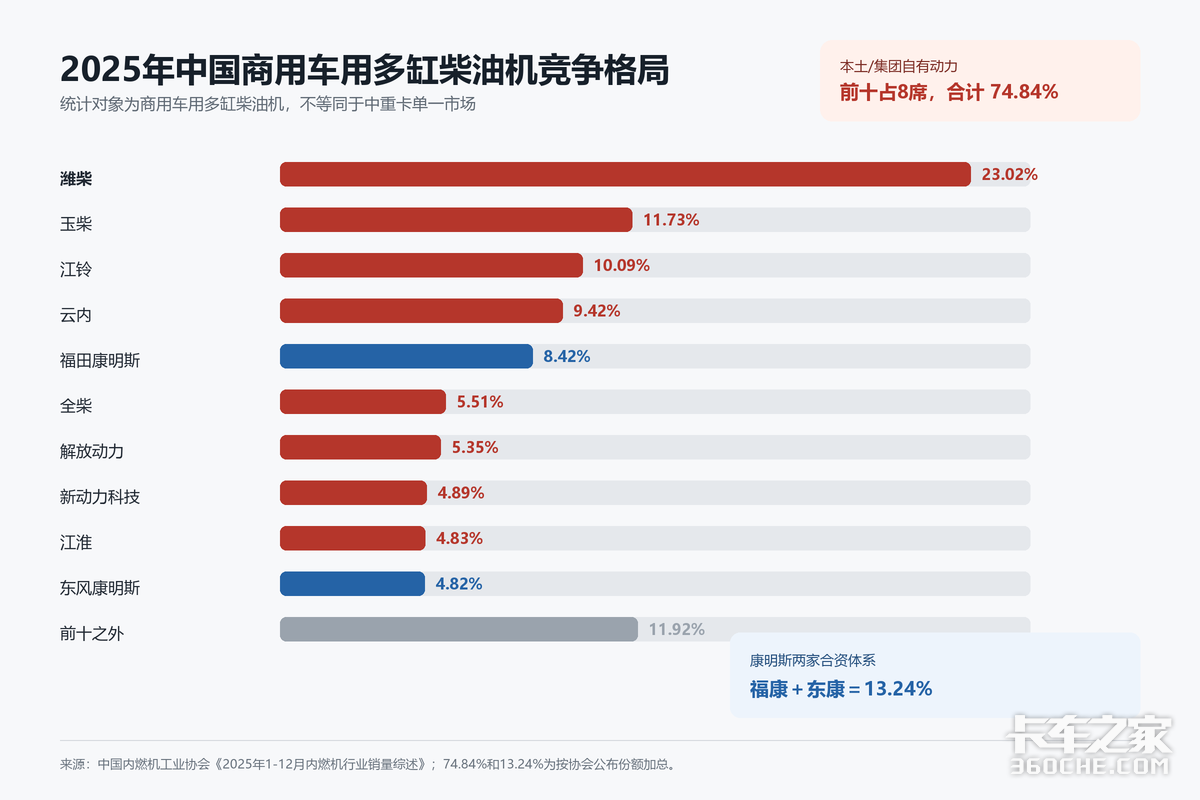
图注:统计对象为商用车用多缸柴油机,覆盖不同吨位商用车。
这组数据说明,国产动力不是靠一家企业撑门面,而是已经形成从潍柴、玉柴到解放动力等多层次梯队。
康明斯合资体系仍有很强存在感,但它面对的早已不是一群零散小厂,而是一整片成熟的本土产业带。
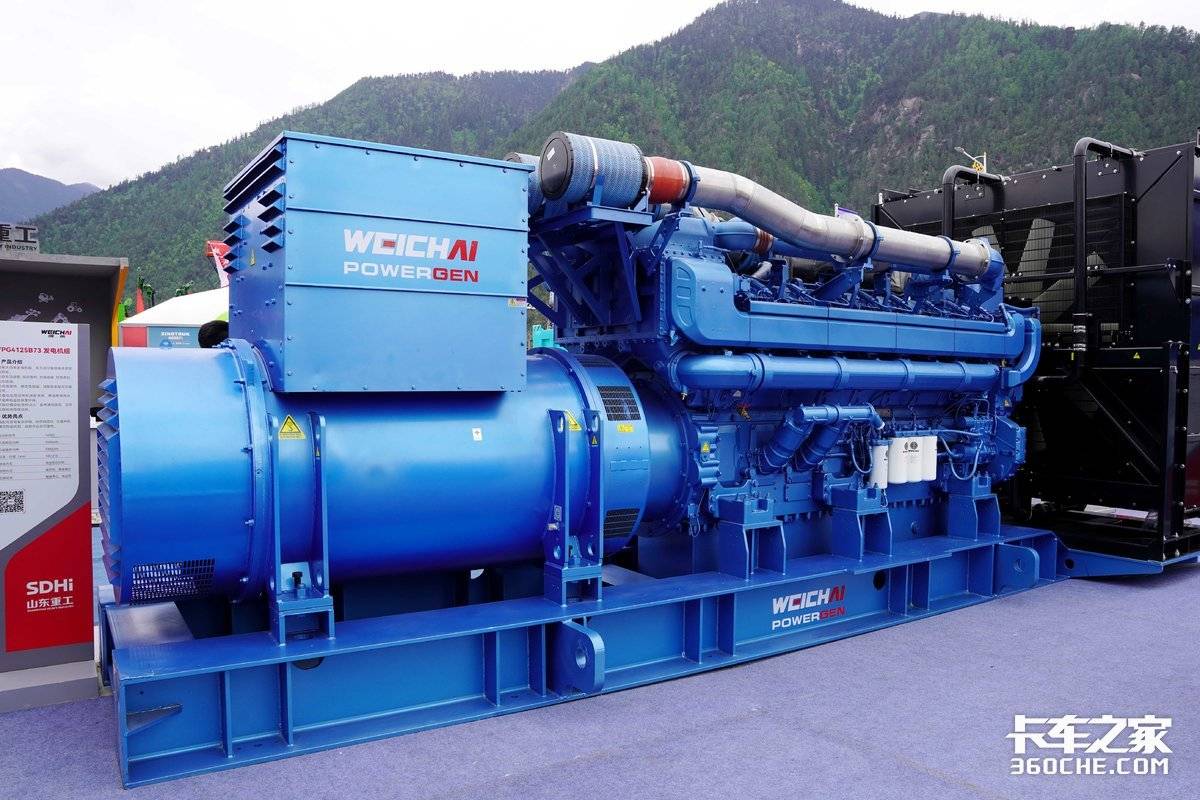
图注:2026年西藏·林芝工程建设博览会上潍柴展出的大功率发电机组
技术竞争也在升级。2024年,潍柴推出了本体热效率达53.09%的柴油机,并获得第三方测试报告和检测证书。当然,本体热效率不能直接换算成整车油耗,整车还要接受传动匹配、风阻、载荷和真实道路的审问。
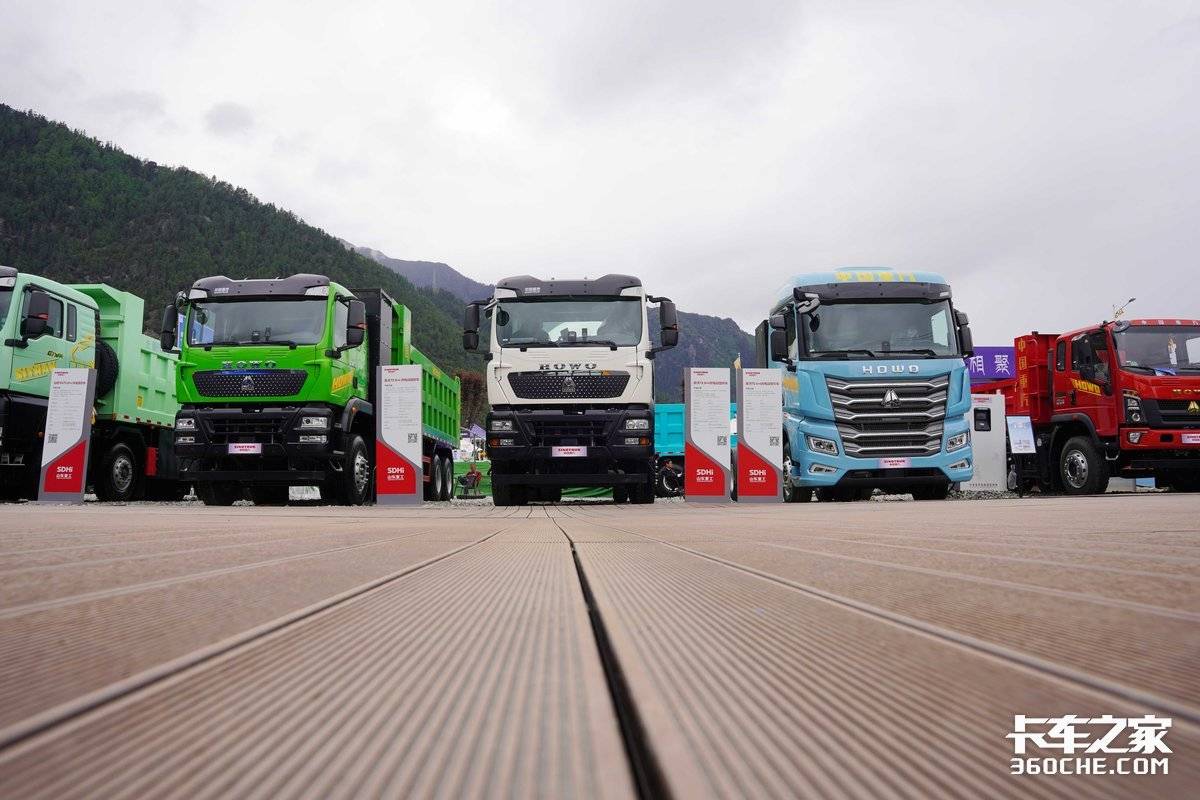
但毫无疑问的是,国产发动机已经从“能不能用”,走到了与国际品牌争效率、寿命和标定能力的阶段。
国产供应链的变化,不只是发动机卖得更多。
潍柴动力2025年年报披露,全年销售发动机74.3万台。此外,法士特变速箱年销91.1万台、汉德车桥年销达100万根。
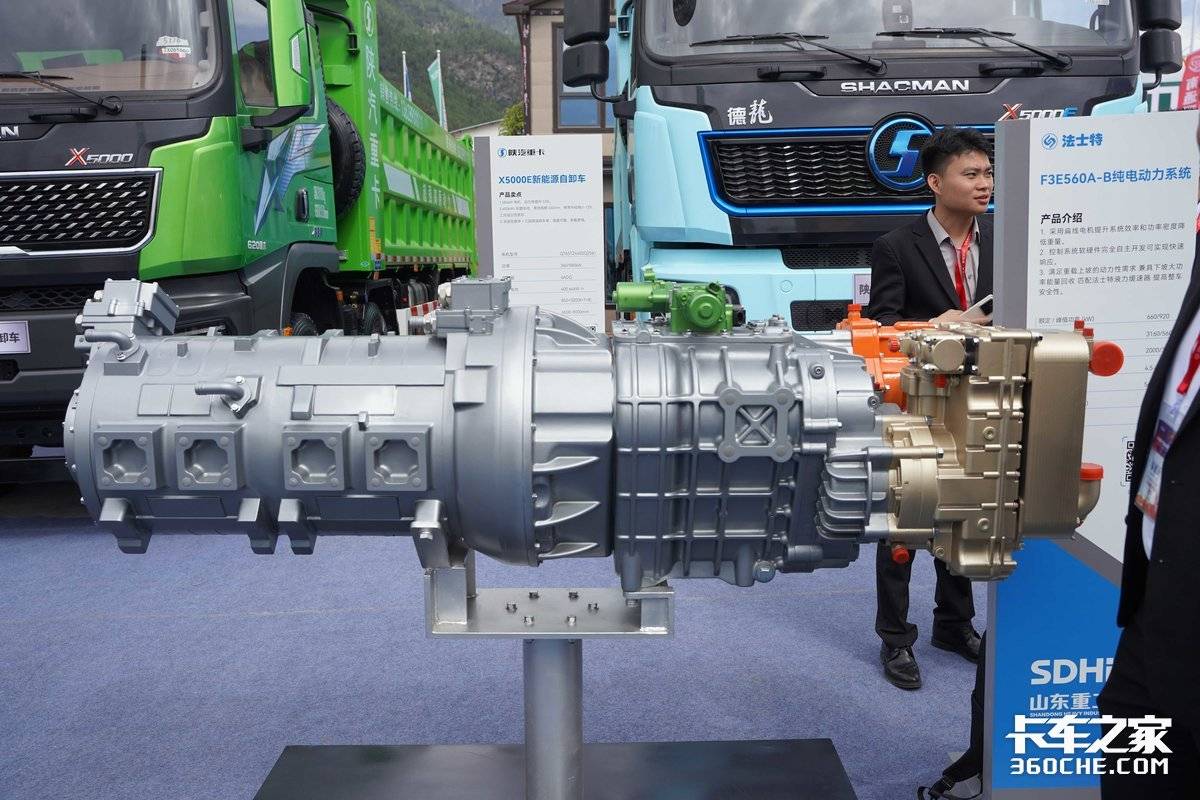
图注:2026年西藏·林芝工程建设博览会上法士特展出的纯电动力系统
绿控传动的商用车电驱动系统销量则由2023年的2.49万套增加到2025年的11.98万套。传统动力、AMT、车桥和新能源电驱正在形成同一套规模化能力。
底盘电子控制也开始松动。瑞立科密招股书显示,2024年其商用车ABS、ESC、EBS产品境内合计销售约108.13万套。
按照“剔除出口、一辆商用车配置一套行车制动系统”的假设,公司测算份额约为27.92%。
这个数字有明确测算条件,不能直接写成绝对市占率,但足以证明国产供应商已经从机械零件进入制动控制、电子悬架和主动安全系统。
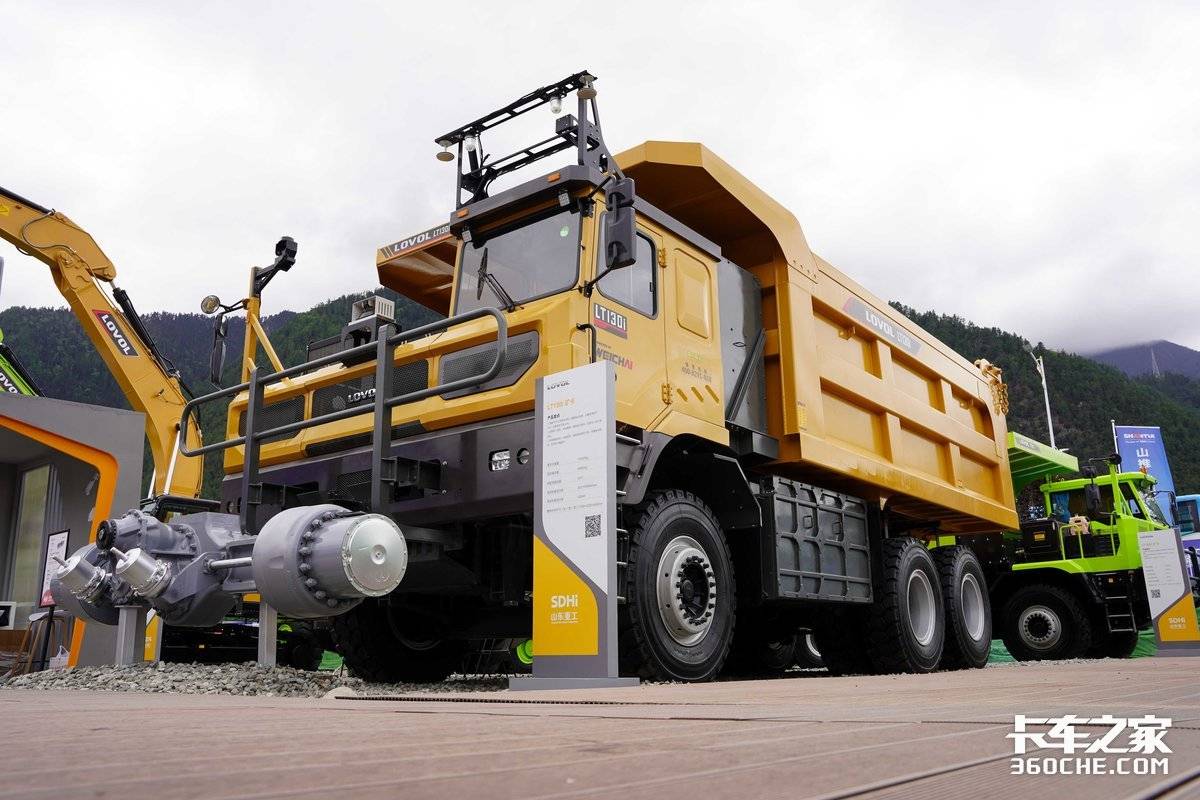
这一步非常关键。卡车真正难复制的,从来不是把一台大马力发动机塞进车架,而是让动力、传动、制动、转向和辅助驾驶长期协同。
国产供应链如今争夺的,已经从“四肢”推进到“神经系统”。
放到全球全车型动力电池市场,根据韩国市场调研公司SNE Research发布的数据,2025年全球电动汽车电池装机量达到1187GWh,较去年同期的901.4GWh增长了31.7%。
2025年,宁德时代电池装机总量为464.7GWh,这家中国电池巨头在2025年以39.2%的市场份额持续保持了全球最大供应商的地位,同时也是全球唯一市场份额超过30%的电池供应商。
此外,比亚迪拿下16.4%的份额,两家合计占比达55.6%,超过半数。中创新航、国轩高科、亿纬锂能和蜂巢能源也进入前十。六家中国企业合计达到70.4%,相比2024年的67.1%份额进一步提高。
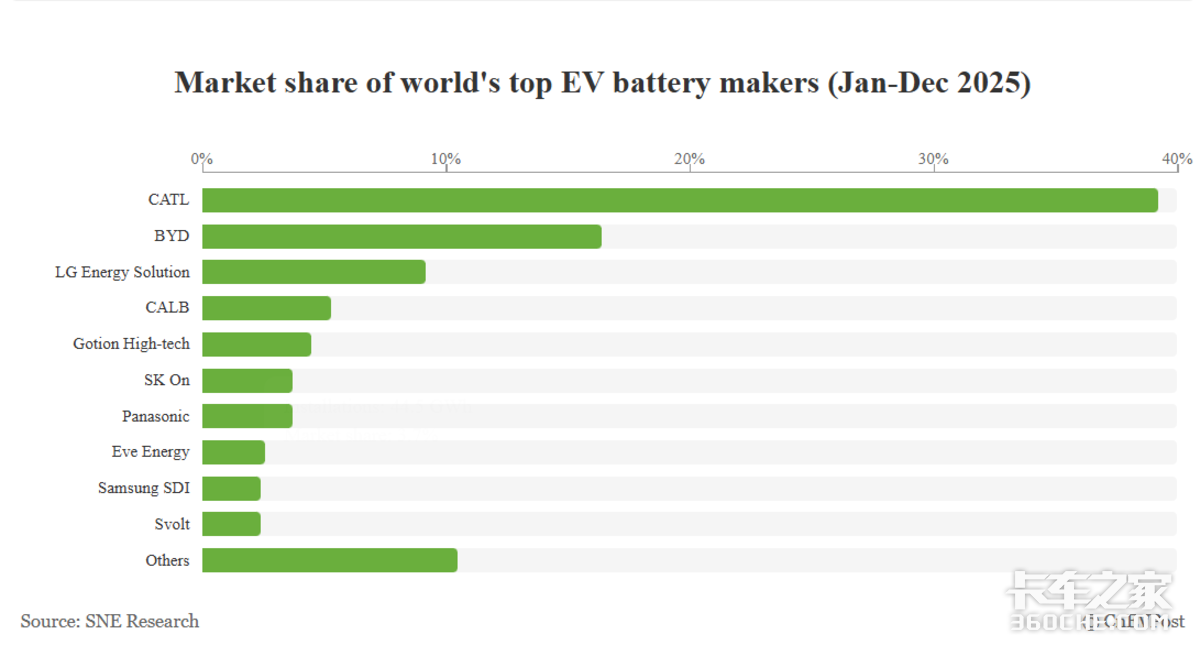
图注:2025年全球电池制造商市场份额
国际能源署进一步指出,中国销售的电动卡车几乎全部采用中国品牌整车、国产底盘和国产电池。
此外,宁德时代与戴姆勒卡车的合作已经延长至2030年以后,电芯将用于奔驰eActros LongHaul等车型。中国电池企业输出的已经不只是低成本电芯,而是开始进入全球商用车巨头的长期产品规划。
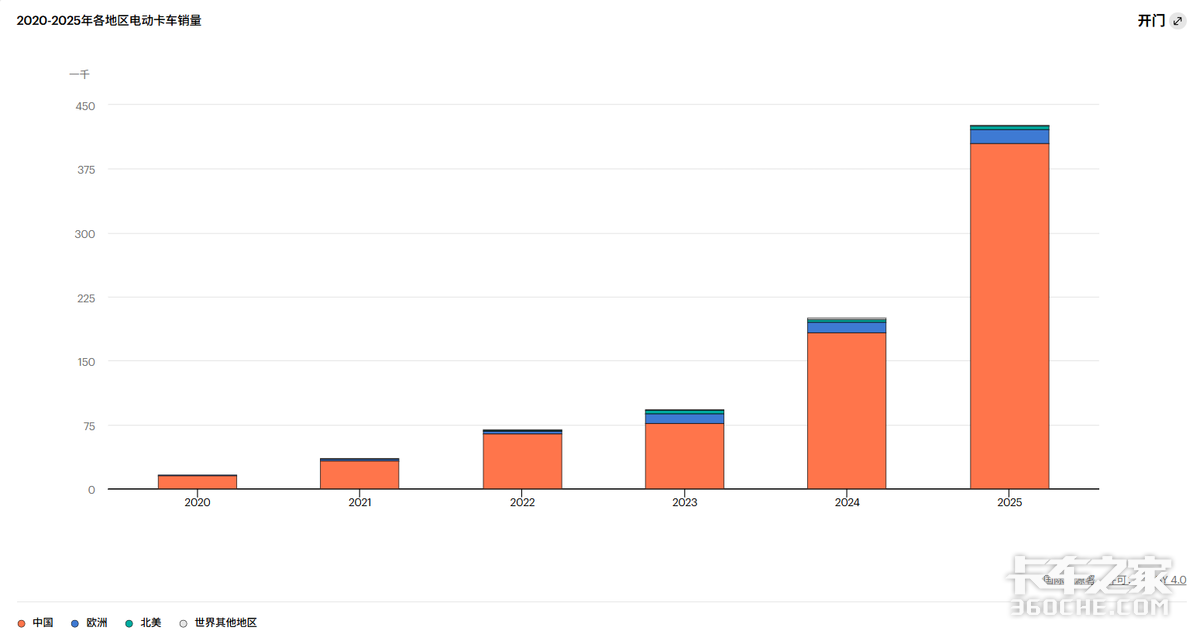
图注:中国已经占据全球电动卡车制造的绝大部分,但海外销量和本地化服务仍是短板。
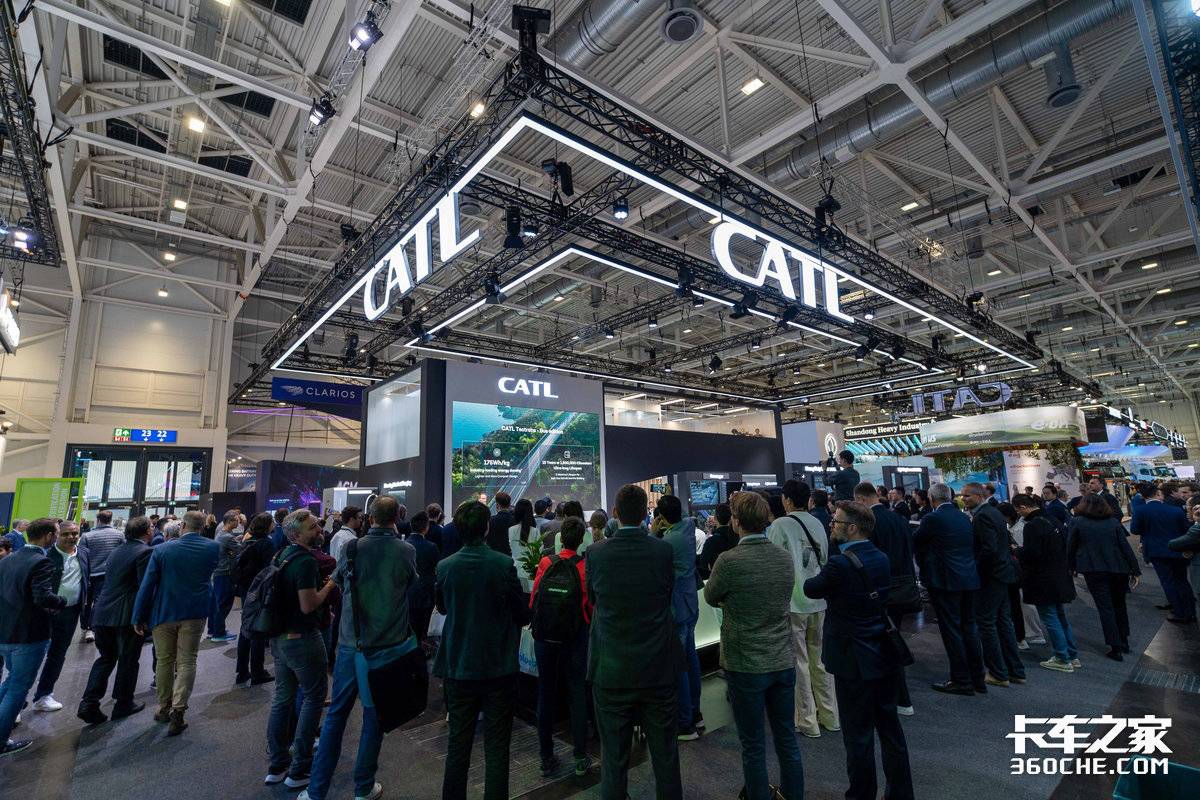
图注:2024年IAA TRANSPORTATION宁德时代展台。
中国生产了全球九成以上的电动卡车,出口却不到本土产量的0.5%。这不是一句“海外不识货”能够解释的。
卡车进入欧洲,需要完成车型认证、法规适配、软件安全、挂车匹配、补能兼容和售后体系建设。客户购买的也不是一辆配置很高的展车,而是未来五到十年的出勤率。
车辆便宜十万元,如果等一个零件要停运两周,价格优势很快就会变成运营损失。
欧洲供应链的优势仍然深厚。采埃孚商用车解决方案业务2025年销售额达到78.22亿欧元,覆盖传动、制动、转向、底盘控制和数字化系统。
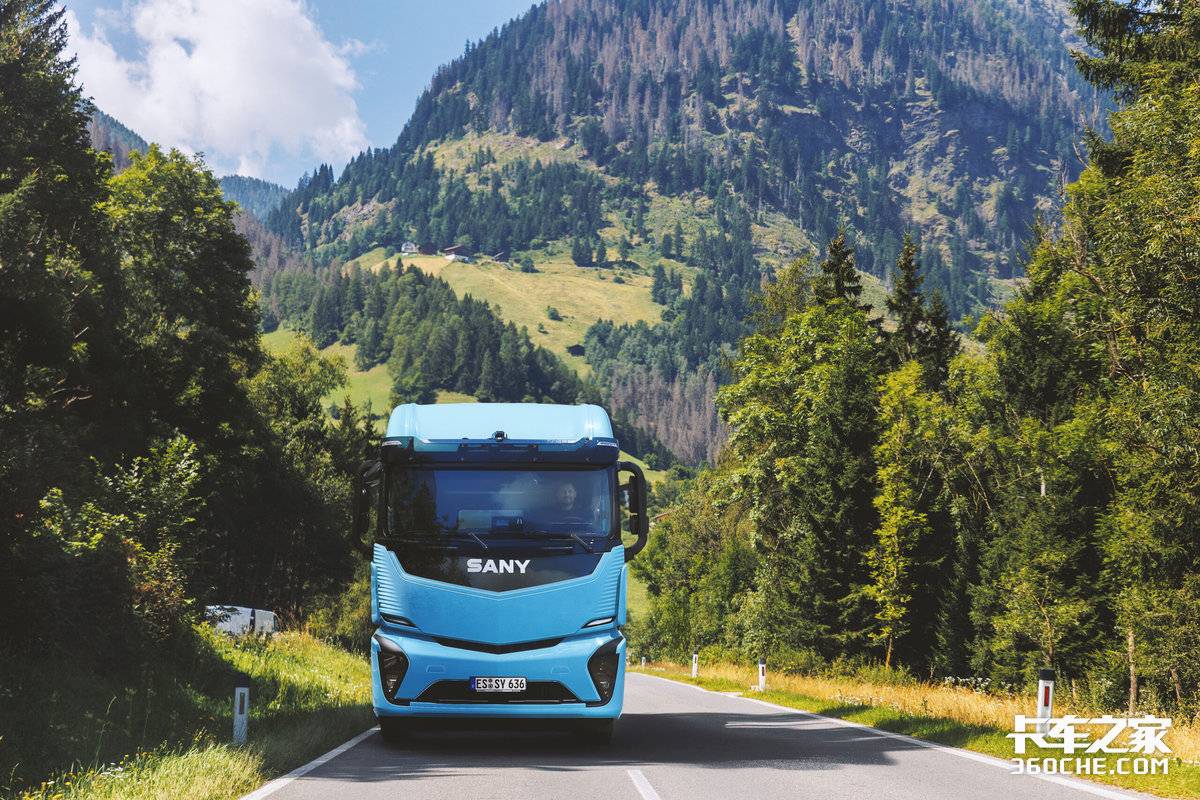
图注:三一电动卡车欧洲道路官方资料图。
这个收入不能与某一家中国企业直接横向比较,却能说明国际巨头卖的不只是零件,还有全球认证、系统责任、服务网络和长期客户信任。
与此同时,2025年欧盟3.5吨以上可外接充电卡车的新车注册占比只有4.2%,柴油车仍占93.2%。中国市场已经把电动卡车卷进规模化阶段,欧洲才刚开始建立补能和商业闭环。
双方并非一强一弱,而是各自握着不同的牌:中国强在制造规模、供应链密度和迭代速度,欧洲强在系统集成、全球服务和成熟客户体系。
这正是2026 IAA TRANSPORTATION最值得期待和观察的地方。届时,国产整车和供应链企业将与欧洲百年巨头在同一个场馆接受比较。
这一次,中国供应链已经不是“吴下阿蒙”,更不是躲在整车品牌背后的无名配角。它带着全球最大的电动卡车制造规模、成熟的传统动力梯队和不断外扩的电池版图,走到了汉诺威的擂台中央。
接下来,轮到展车、数据和真实客户共同证明,这一拳究竟有多重。(文/孔祥祺)
上海集卡突然火了:箱价翻倍、司机难找
“现在集装箱的排产都排到年后了.”在上海,一位长期做集装箱运输相关业务的从业者说起最近的市场,连用了几次“莫名其妙”.他感受到的变化很直接:... 2026年09月11日关于我们 联系我们 工作机会 网站地图 企业账号申请 广告合作| iPhone客户端 / Android客户端| 手机版 | 意见反馈
营业执照增值电信业务经营许可证广播电视节目制作经营许可证经营许可证编号:京ICP证080575号 / 京ICP备09080840号 京公网安备11010502035781号
Copyright ©2009 www.360che.com All Rights Reserved. 卡车之家 版权所有