 来卡车之家App
及时获取
最新卡车资讯
来卡车之家App过去几年,新能源卡车快速增长,靠的不只是产品本身,也包括购置税减免、地方补贴、路权倾斜、车船税免征等一系列政策支持。现在,随着市场规模做大,政策开始逐步收口,新能源卡车也要接受更现实的成本检验。
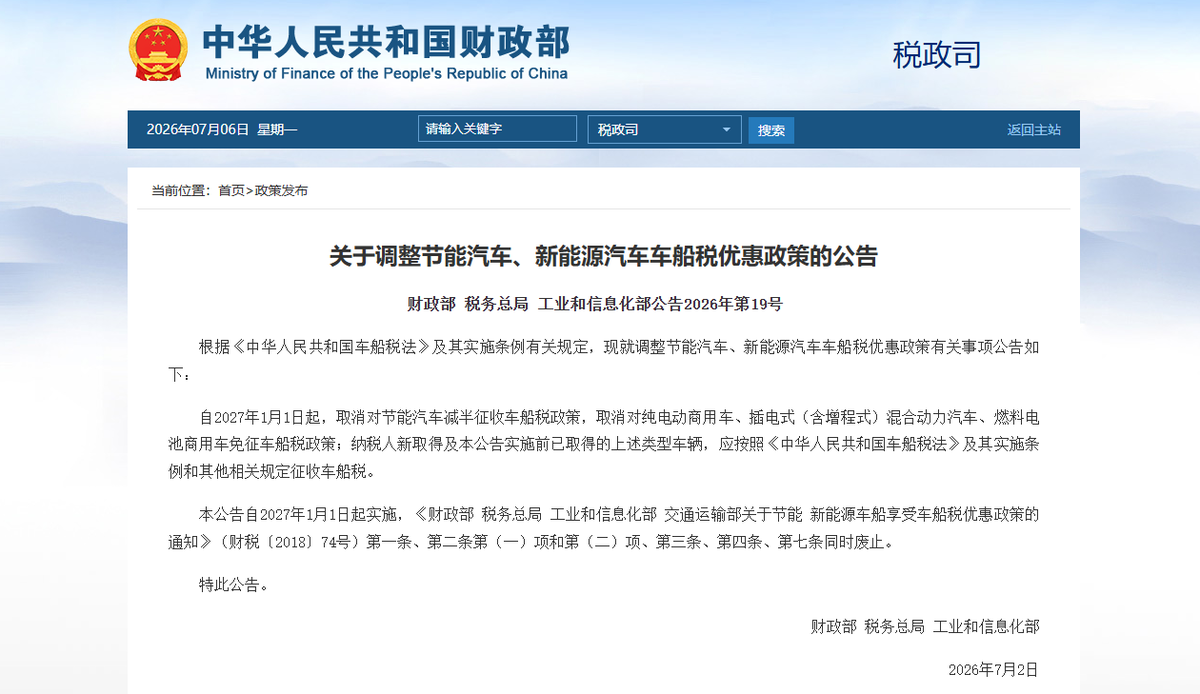
《关于调整节能汽车、新能源汽车车船税优惠政策的公告》显示:自2027年1月1日起,纯电动商用车、插电式含增程式混合动力汽车、燃料电池商用车,将不再享受免征车船税政策。
这次调整释放的信号很明确:新能源卡车正在告别“政策红利越多越好”的阶段,进入更接近真实市场竞争的阶段。
新能源商用车已经不是小众市场
政策为什么会调整?一个重要背景是,新能源商用车已经快速放量。
中汽协数据显示,2024年新能源商用车国内销量为53.2万辆,同比增长28.9%,国内渗透率达到17.9%。到了2025年,新能源商用车销量进一步扩大,全年销量达到95.4万辆,同比增长65.5%;其中国内销量87.1万辆,同比增长63.7%,占商用车国内整体销量的26.9%。
更明显的是,2025年9月至12月,新能源商用车单月渗透率连续突破30%,分别达到30%、30.9%、33.9%和38.3%。
也就是说,新能源商用车已经不再是推广初期的小市场,而是进入了规模化阶段。
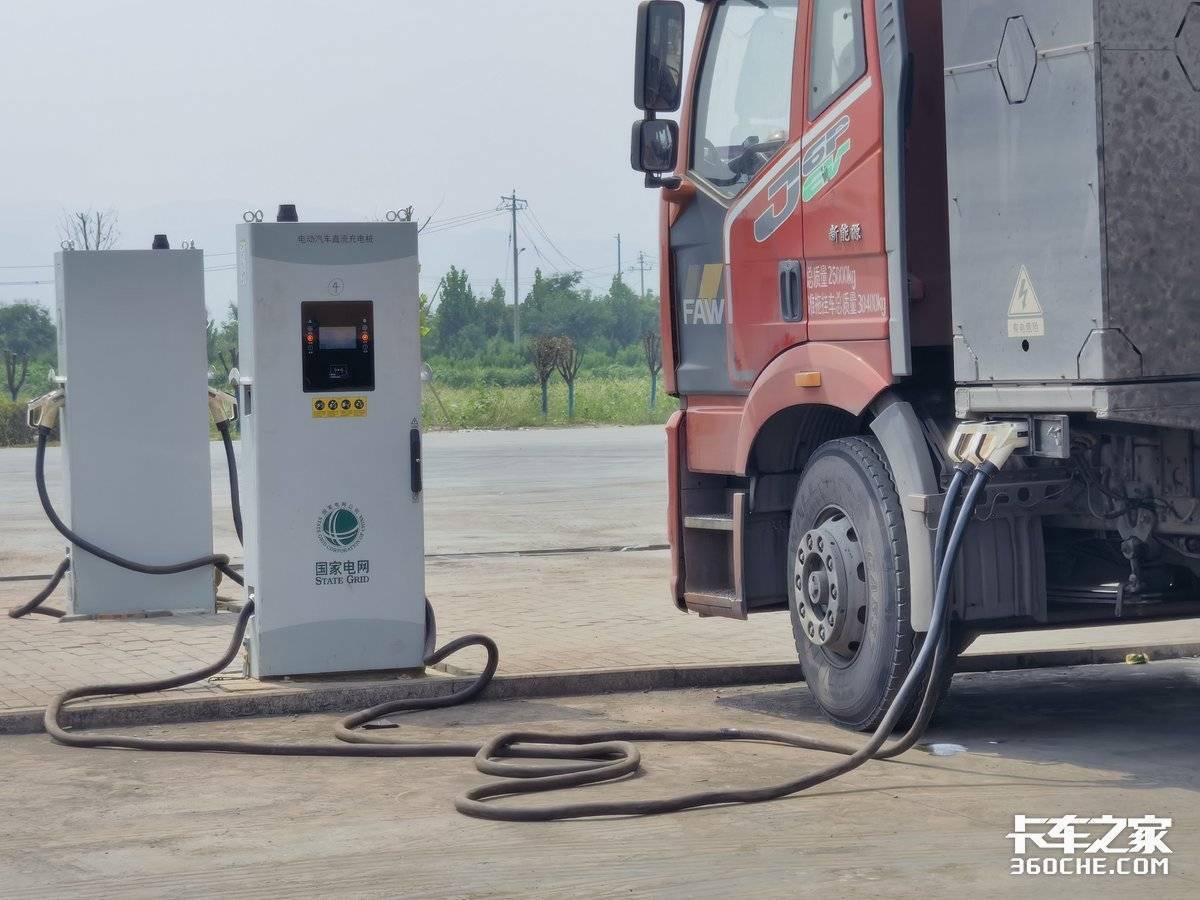
在产业早期,政策需要给新能源商用车减负。因为当时车价高、补能不完善、用户接受度有限,如果没有税费优惠、路权支持和补贴,很难让用户愿意尝试。
但当市场渗透率接近三成,部分月份甚至超过三成之后,政策逻辑自然会变化。继续长期全免,并不利于市场真正形成优胜劣汰。
车船税免征退出,实际上是在把新能源卡车往正常市场规则里推。
重卡增长快,但更考验真实运营场景
新能源重卡是这轮商用车新能源化里最显眼的细分市场。
交强险口径数据显示,2025年国内新能源重卡累计销售23.11万辆,同比增长182%;全年渗透率达到28.9%。其中,2025年12月新能源重卡终端销量达到4.53万辆,月度终端渗透率达到53.89%。
这意味着,在部分月份里,每卖出两辆重卡,就有一辆是新能源重卡。
但重卡市场的快速增长,并不代表所有场景都已经完全成熟。
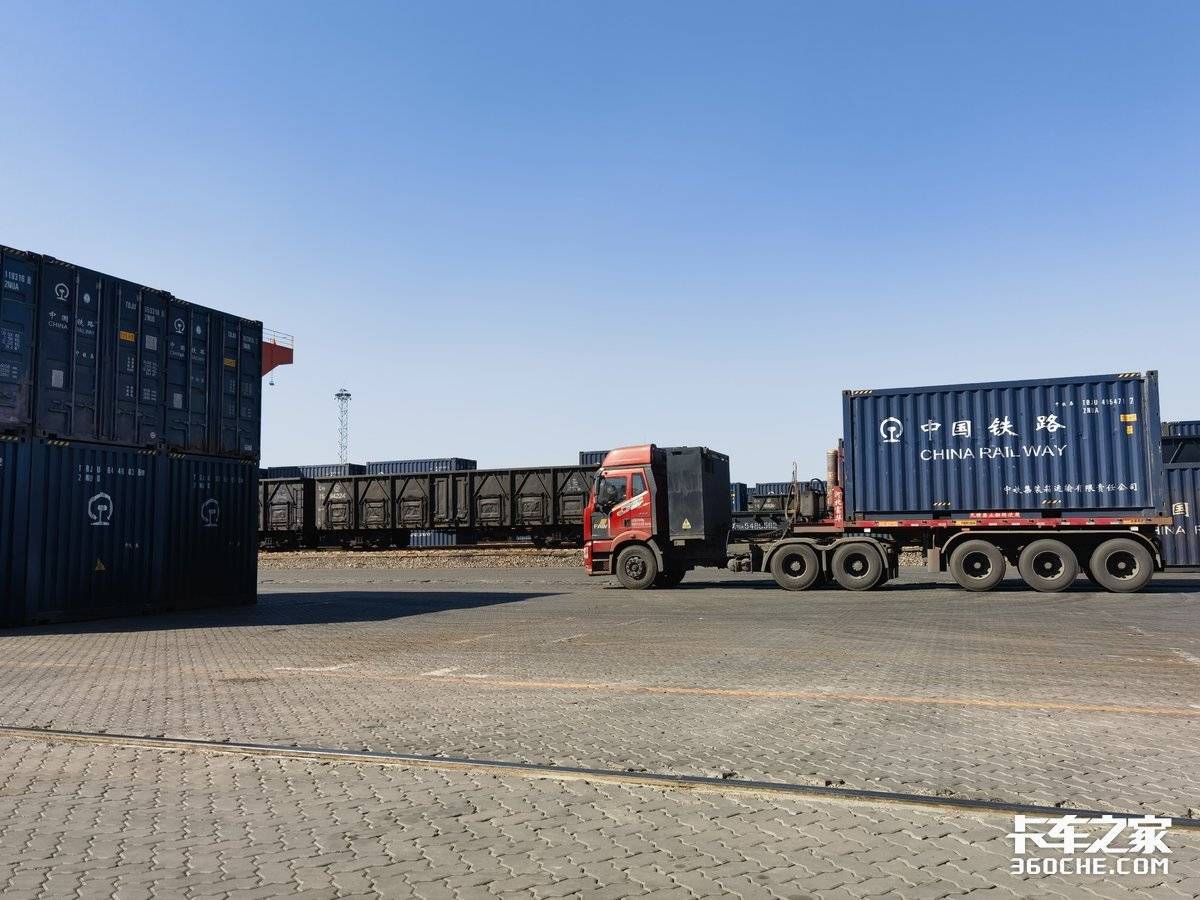
目前新能源重卡放量较快的,主要还是港口、矿区、钢厂、短倒运输等场景。这些场景有几个共同点:线路固定、里程可控、补能条件容易建设、车辆使用频率高。只要运营组织得好,新能源重卡更容易靠低能耗和高出勤率跑出经济账。
但如果进入长距离、不固定线路、高时效要求的运输市场,新能源重卡仍然要面对续航、补能、载重和残值等问题。
车船税免征取消后,影响最大的不是那些本来就能算过账的场景,而是那些原本靠政策优惠勉强成立的场景。
这会让新能源重卡市场进一步分化:适合新能源的场景继续增长,不适合的场景会变得更谨慎。
轻卡市场也会从看政策,转向看细账
新能源轻卡同样在加速。
行业数据显示,2024年我国新能源轻卡整体渗透率为17.7%;到2025年1—8月,渗透率已经提升至23.1%。另有数据显示,2025年全年新能源轻卡销量突破17万辆,12月单月渗透率接近50%。
从技术路线看,纯电仍是新能源轻卡的主力。2025年8月,纯电动轻卡销量为16354辆,占新能源轻卡市场的92.31%;2025年上半年,纯电动轻卡累计销量66762辆,占新能源轻卡整体市场91.51%。
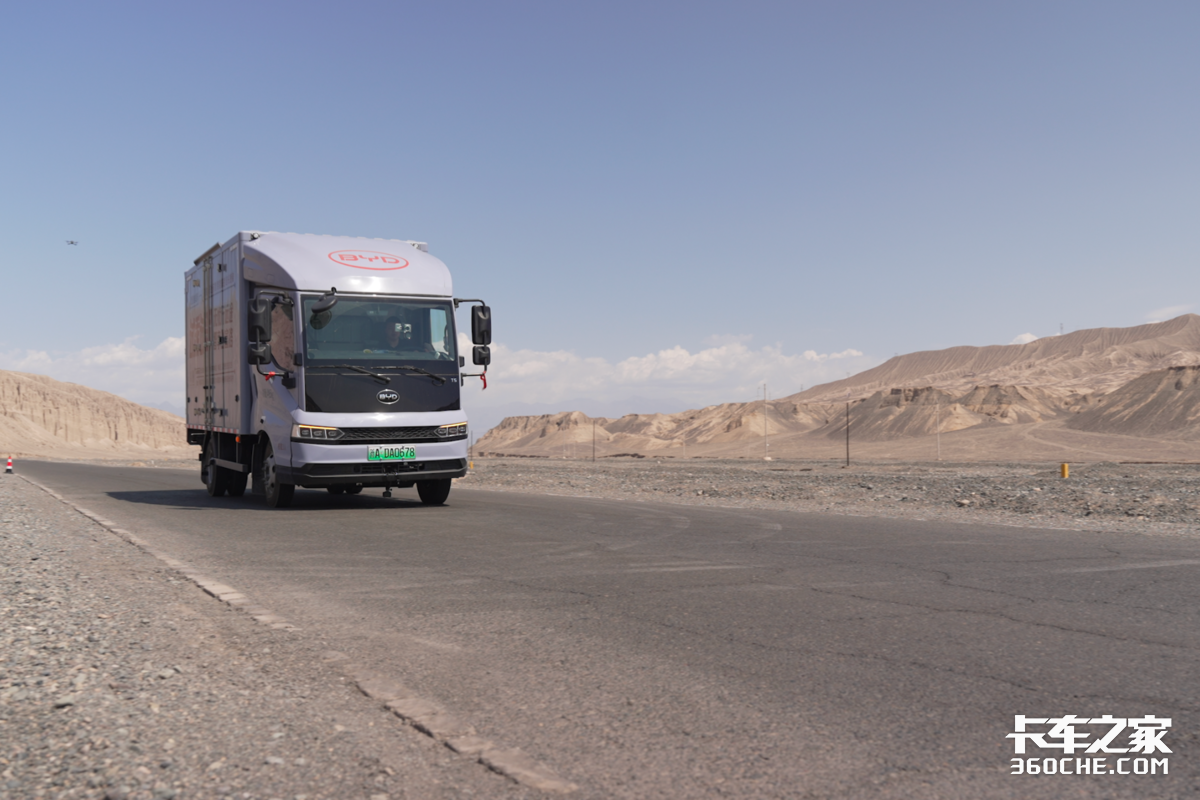
轻卡新能源化,主要靠城配场景推动。
城市配送线路短、频次高、补能相对方便,再加上不少城市对新能源物流车有路权倾斜,所以新能源轻卡在快递、商超配送、冷链、商贸批发等场景里更容易推广。
但轻卡用户对成本更敏感。
很多个体司机、小车队、城配承运商利润并不厚。过去,免税、补贴、路权都是推动他们买新能源轻卡的重要因素。等车船税免征退出后,用户就会更认真比较新能源轻卡和燃油轻卡的真实使用成本。
如果一辆新能源轻卡续航稳定、补能方便、维修及时、用车成本低,即使少了一项税费优惠,也还有竞争力。
但如果它只是靠政策和低价吸引用户,实际运营中续航打折、充电不便、维修慢、残值低,那政策红利一退,问题就会暴露得更明显。
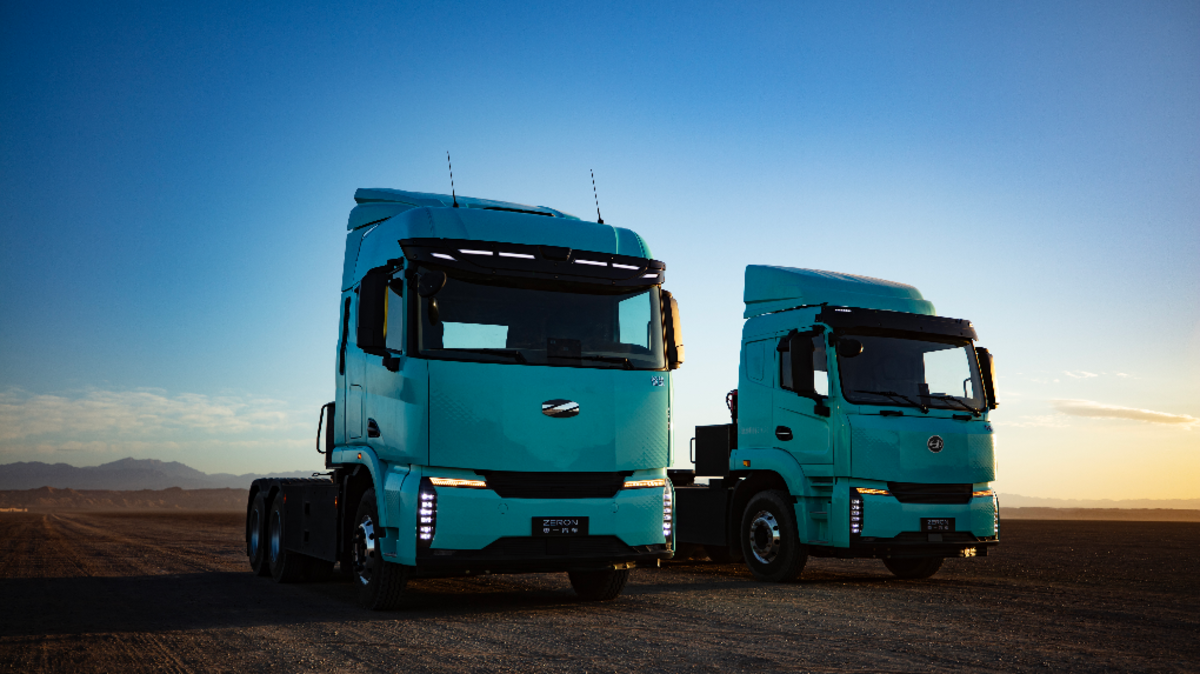
市场竞争会从“有没有优惠”转向“有没有效率”
这次政策调整之后,新能源卡车市场不会突然停下来。
真正变化的是竞争逻辑。
过去几年,很多新能源卡车订单和政策窗口高度相关。哪里有补贴,哪里有路权,哪里有集中换车需求,市场就容易热起来。这个阶段,政策红利能够帮助企业打开市场,也能降低用户尝试成本。
但接下来,竞争会逐步回到效率本身。
谁的电耗更低,谁就更有优势。
谁的出勤率更高,谁就更有优势。
谁的补能体系更方便,谁就更有优势。
谁的维修和残值更稳定,谁就更有优势。
谁能在具体场景里跑出比燃油车更低的总成本,谁就更有优势。
这才是真正的市场竞争。
未来新能源卡车不会是一套逻辑打所有市场。城配轻卡、港口牵引车、矿区自卸车、钢厂短倒、干线物流,每个场景对车辆的要求都不一样。
城配看重续航、载重、路权和补能便利性;港口、钢厂、矿区看重高频出勤和换电效率;干线运输看重续航能力、补能网络和时效稳定性。
所以,新能源卡车下一阶段不是简单拼销量,而是拼场景适配能力。适合的场景会继续放量,不适合的场景会被市场筛掉。
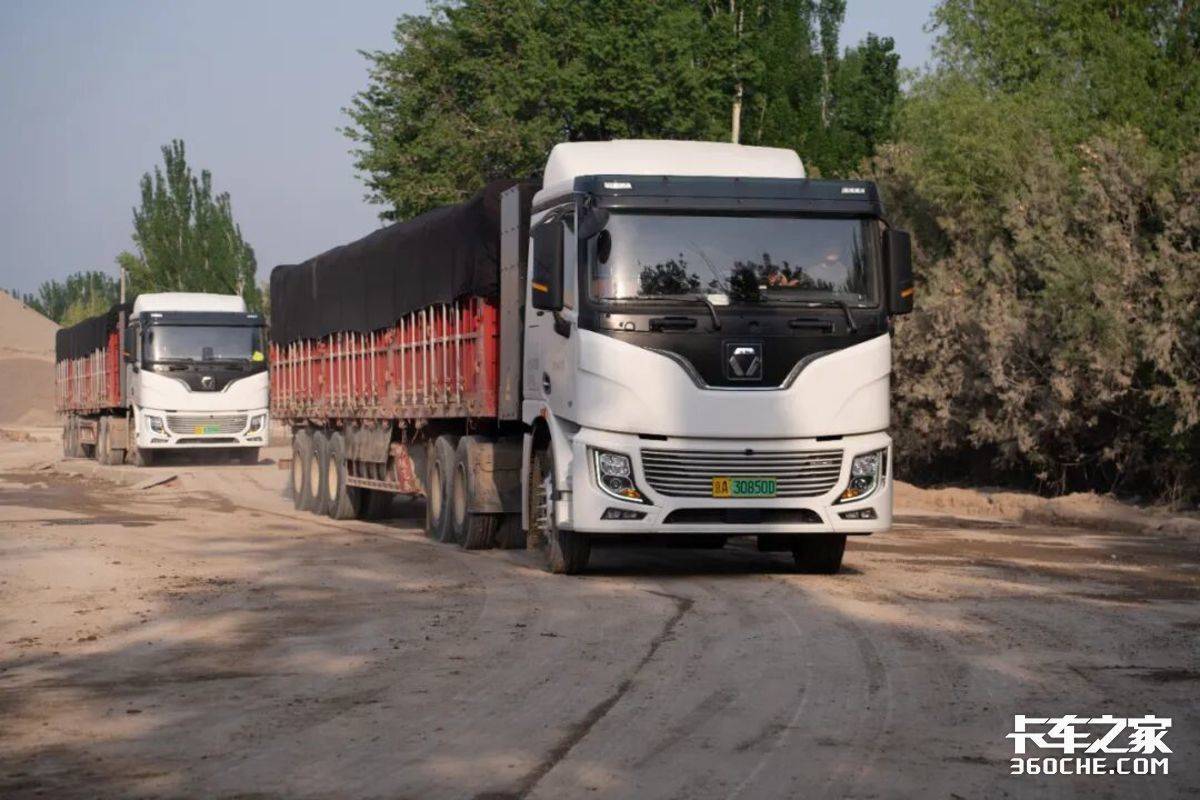
结语:少一项免税,多一层考验
车船税免征退出,不意味着新能源卡车发展遇冷。
相反,它说明新能源商用车已经走过了早期推广阶段,开始进入正常市场检验。
过去,政策解决的是“敢不敢买”的问题;接下来,市场要回答的是“值不值得买”的问题。
数据已经说明,新能源商用车不是小众市场了。2025年新能源商用车销量接近百万辆,国内渗透率接近三成;新能源重卡全年销量超过23万辆,年底单月渗透率甚至突破五成;新能源轻卡在城配市场也快速放量。
但越是这个时候,越不能只讲趋势。
少一项免税,新能源卡车就多一层成本考验。未来谁能继续增长,不取决于政策给了多少优惠,而取决于它能不能在真实运输场景里帮用户省钱、提高出勤、降低风险。
新能源卡车不是不被支持了,而是不能只靠支持了。
真正的市场竞争,从现在开始。
大连禹通迟国义谈北京重卡追梦580
从大连到莫斯科,跨境运输不是一趟普通长途.这条线路单程动辄数千公里,车辆要穿越严寒地区、复杂路况和多国边境.对运输企业来说,车能不能扛住、司机... 2026年07月09日关于我们 联系我们 工作机会 网站地图 企业账号申请 广告合作| iPhone客户端 / Android客户端| 手机版 | 意见反馈
营业执照增值电信业务经营许可证广播电视节目制作经营许可证经营许可证编号:京ICP证080575号 / 京ICP备09080840号 京公网安备11010502035781号
Copyright ©2009 www.360che.com All Rights Reserved. 卡车之家 版权所有