 来卡车之家App
及时获取
最新卡车资讯
来卡车之家App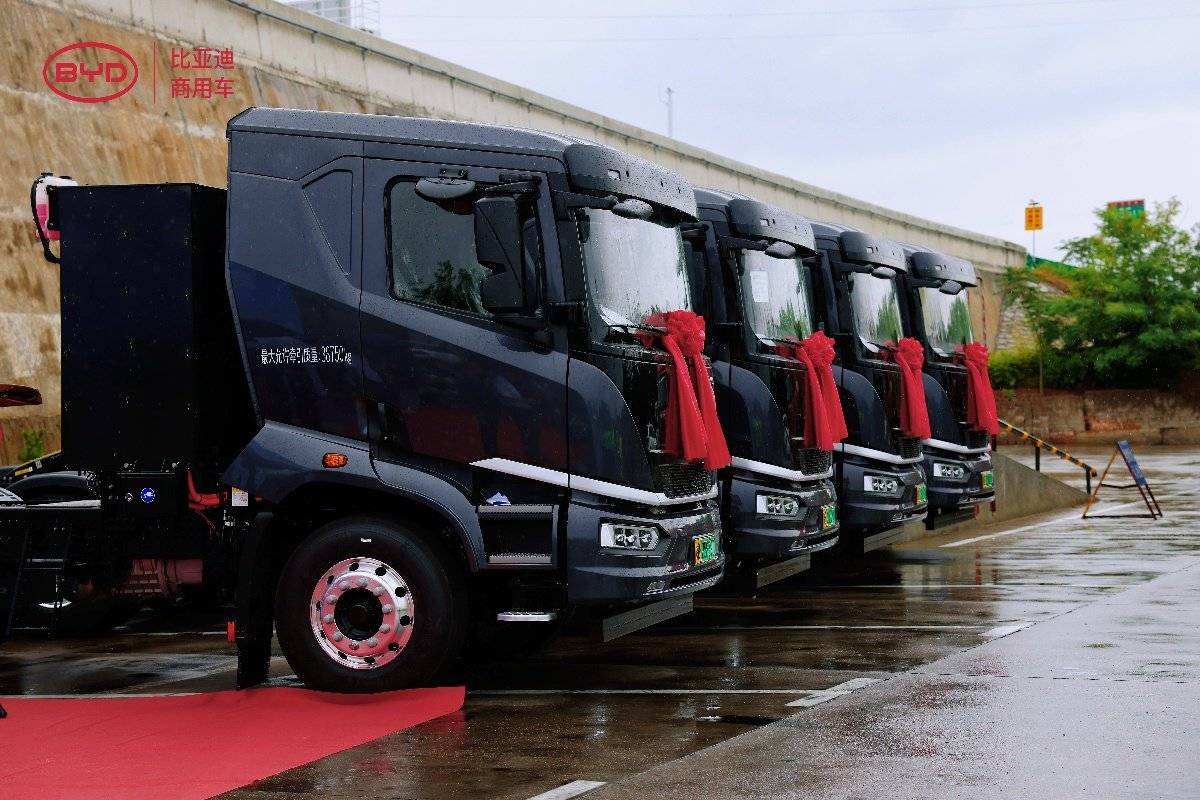
我国商用车行业的新能源拐点已“实质性”到来:渗透率突破20%、TCO在多场景实现平价、补能网络进入“好用”阶段、全球化打开增量空间。然而,商用车作为生产资料,对经济性、可靠性、残值极度敏感,任何单一环节短板都可能延迟拐点的全面兑现。
因此,2025年可以定义为“结构性拐点”,即城市物流、港口倒短、公交等场景全面电动化;长途干线、特种运输则处在“临界前夜”。
真正的全域拐点,仍需2026—2028年完成氢燃料、固态电池、车网互动等新技术的商业化闭环。对于企业而言,未来三年是“生死时速”:要么在规模、技术、资本、全球化四大赛道建立护城河,要么在激烈竞争中被整合出局。
文|高李敏
● 政策驱动与市场表现:渗透率突破临界点
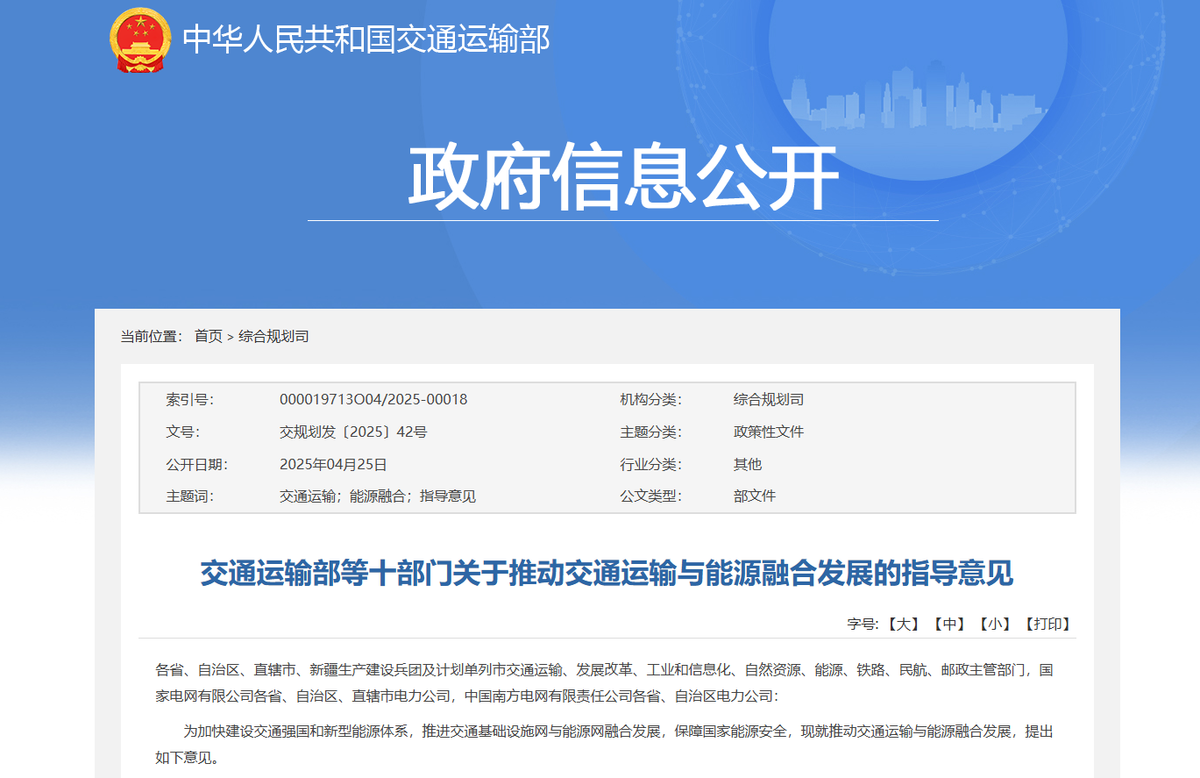
近年来,我国商用车行业新能源化进程在政策与市场的双重推动下显著提速。十部委联合发布的《关于推动交通运输与能源融合发展的指导意见》明确提出“新能源营运重卡规模化应用”,将其作为交通领域绿色低碳转型的核心目标。
这一政策导向与市场数据形成共振:2025年1—7月,我国新能源商用车国内销量41.3万辆,同比增长58.1%,渗透率达到22.3%;叠加出口5.4万辆,同比增长2倍,行业普遍判断全年整体渗透率有望突破30%。
30%被视为商用车的“心理拐点”,意味着新能源从“政策驱动”进入“市场驱动”。
“拐点”一词在行业语境里有两层含义:一是销量占比突破阈值后形成不可逆的自我强化;二是技术—成本—基础设施三角达到可持续的“正循环”。
不过,商用车细分场景高度碎片化,重卡、轻卡、专用车等节奏不一,如果以“谨慎乐观”的态度来定义当前阶段,可以说:2025是拐点,但不是终点。
● 供给侧方面:技术+场景突破 客户需求结构变化
从需求侧和供给侧方面来看,商用车行业已经发生质的变化。
需求侧:TCO平价+场景突破,客户结构裂变
TCO(总拥有成本)平价模型:以49吨重卡为例,2025年主流车型油电差价0.85元/km,考虑购置价差、残值、维保后,三年期TCO已在钢材、煤炭、港口倒短等高周转场景实现1%—3%的经济优势,2026年预计TCO优势扩大到8%—12%。
客户结构:由早期的“示范运营+政府订单”转向“大型物流集团+平台运力公司+私募车老板”三元格局。2025年京东物流、顺丰、菜鸟、满帮等平台企业新能源车辆占比均超过35%,规模化采购带来示范效应。
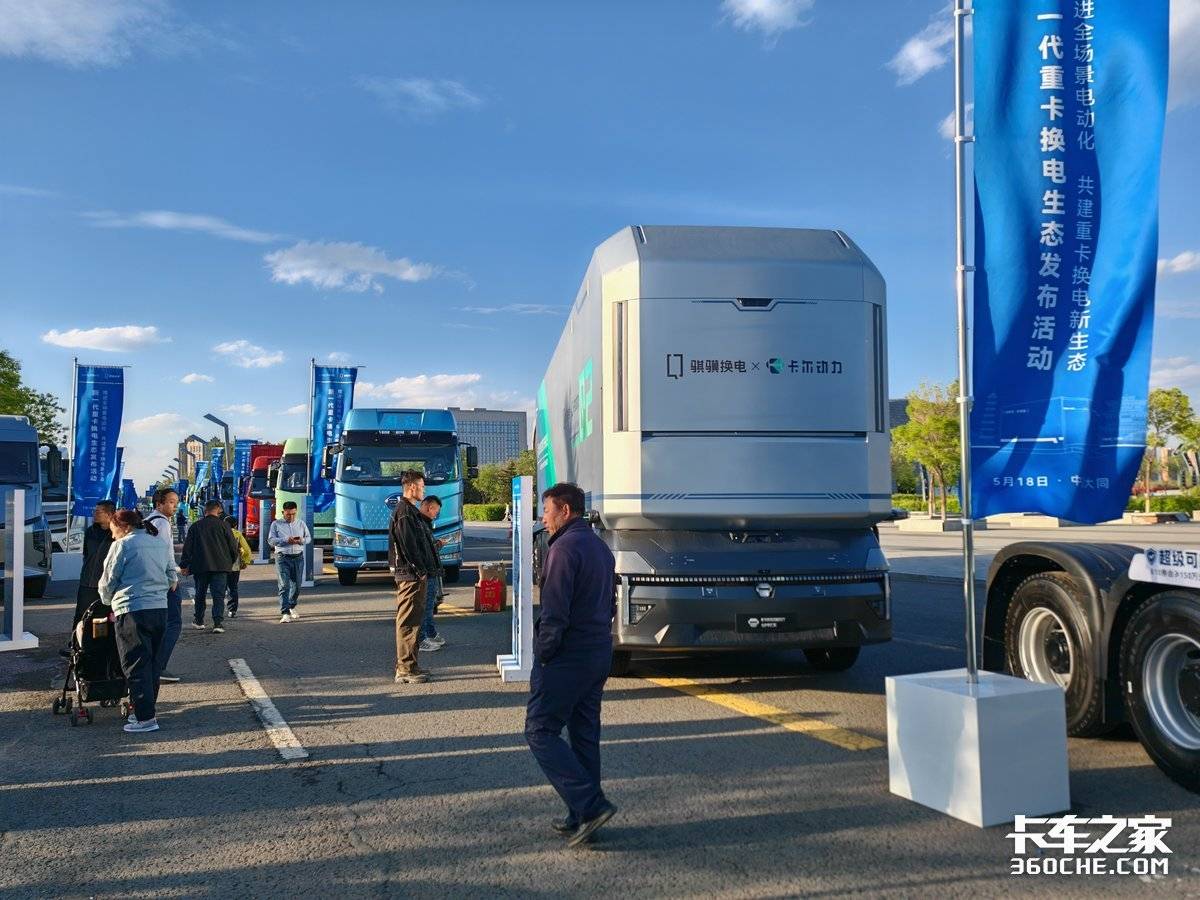
场景突破:纯电动重卡从“厂内短倒”扩展到“200km以内干线”,氢燃料电池重卡锁定“400km以上高速干线+寒冷地区”,换电模式在港口、钢厂、城市渣土形成标准化运营包。
供给侧:三条技术路线赛跑,价格拐点已至
纯电动:宁德时代、比亚迪、亿纬锂能推出400—500kWh重卡电池包,度电成本下探至0.58元/Wh,2025年批量交付的800V高压快充重卡可实现“20分钟补电300km”。
氢燃料电池:亿华通、重塑、国鸿氢能110kW—150kW系统批量价降,国家燃料电池汽车示范城市群补贴进入第二年,全年氢重卡销量有望突破8000辆。
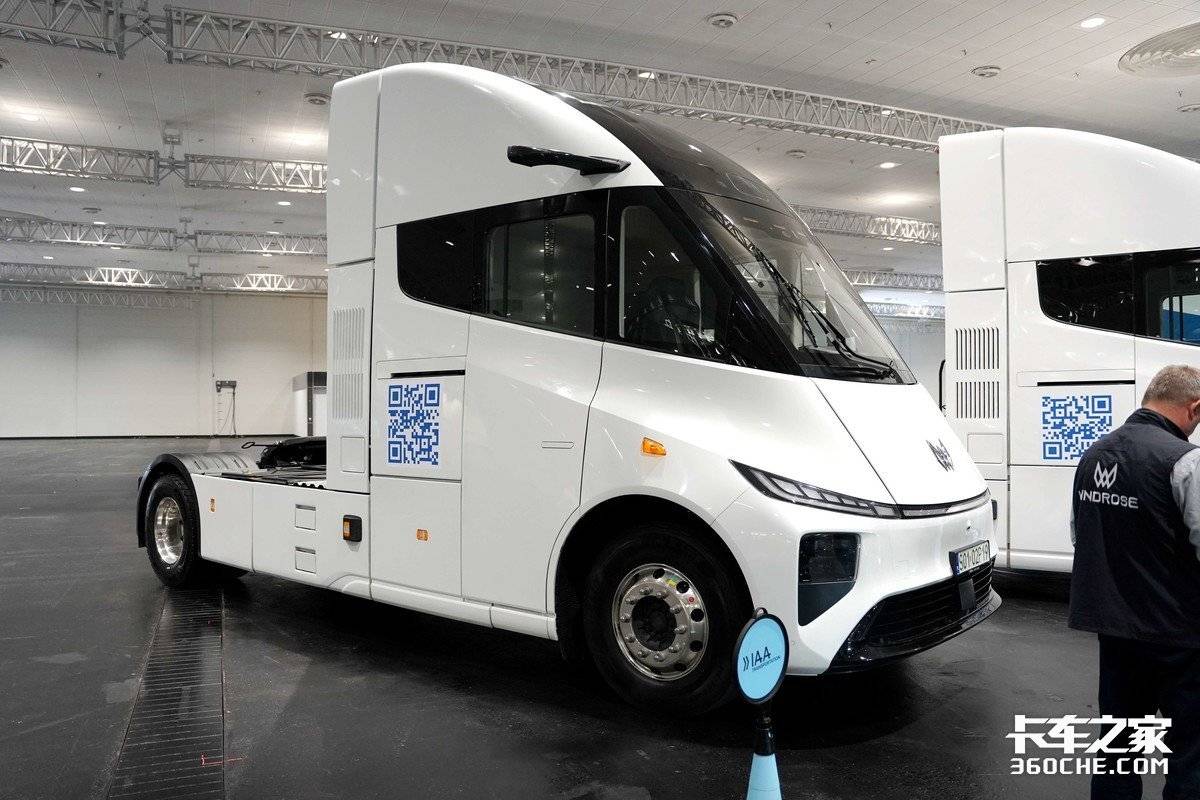
零一、苇渡、速豹等“新势力”发布正向开发纯电重卡,整车能耗较2022年行业平均下降25%,标志着“油改电”路线被彻底淘汰。
价格拐点:以6×4牵引车为例,2023年油车终端价34万元,纯电55万元;2025年油车33万元,纯电补贴后终端下探至42万元,价差缩至9万元,预计2026年持平。
● 企业分化:传统巨头VS新势力,胜负手何在
与此同时,企业端的竞争优劣逐渐明朗。
传统巨头:一汽解放、东风、重汽、陕汽拥有渠道、金融、服务网络,但决策链条长,新能源业务占比低于20%,处于“大象转身”阶段;一旦完成体系切换,后劲十足。
新势力:远程、零一、苇渡、100%新能源血统,技术迭代快、融资灵活,但盈利能力和抗周期风险弱,需要在2026年前完成IPO或战略并购才能存活。
胜负手:核心在于“场景定义产品+运力金融+能源补给”闭环能力。远程商用车依托吉利体系构建“车—站—电—金融”一体化;传统车企则通过生态合作补齐短板。
● 预判:结构性拐点已至,全面替代仍需时间
尽管市场呈现爆发式增长,但行业隐忧不容忽视。2025年上半年商用车出口占比达24%,国内市场需求疲软导致车源过剩、货源不足矛盾突出,运价低迷加剧散户经营压力。部分企业依靠海外销售反哺国内,产品价格下探、利润下滑导致研发投入受限,可能影响长期技术突破。与此同时,行业预计2026年将进入淘汰赛阶段,当前仍处于资本扩张期,新势力与传统车企的技术路线博弈激烈。
技术路线的不确定性依然存在。纯电、换电、氢能、甲醇等多条技术路线并行,虽然体现了行业探索精神,但也可能导致资源分散。例如,氢能重卡面临储运加注网络建设滞后、成本高企等问题,而甲醇燃料的供应链体系尚未完善。此外,电池原材料价格波动、充电设施投资回报周期长等问题,仍可能制约行业发展速度。
总体而言,我国商用车行业已站在新能源拐点的门槛上,2025年渗透率突破30%的预期若能实现,将标志着行业进入市场化驱动的新阶段。企业需在技术研发、商业模式、全球化布局等方面构建核心竞争力,方能在即将到来的淘汰赛中占据先机。
江淮新能源轻卡EV5创客版,创业路上助您省心又多赚!
当前,城配物流加速新能源化,创业者期待"省心又多赚"的好产品.作为纯电轻卡标杆,江淮新能源轻卡EV5创客版,专为城配创业者量身打造,搭载江... 2025年08月18日关于我们 联系我们 工作机会 网站地图 企业账号申请 广告合作| iPhone客户端 / Android客户端| 手机版 | 意见反馈
营业执照增值电信业务经营许可证广播电视节目制作经营许可证经营许可证编号:京ICP证080575号 / 京ICP备09080840号 京公网安备11010502035781号
Copyright ©2009 www.360che.com All Rights Reserved. 卡车之家 版权所有